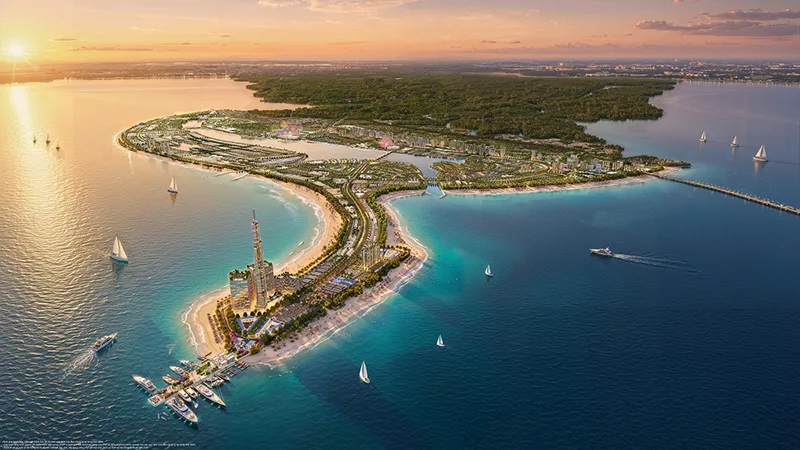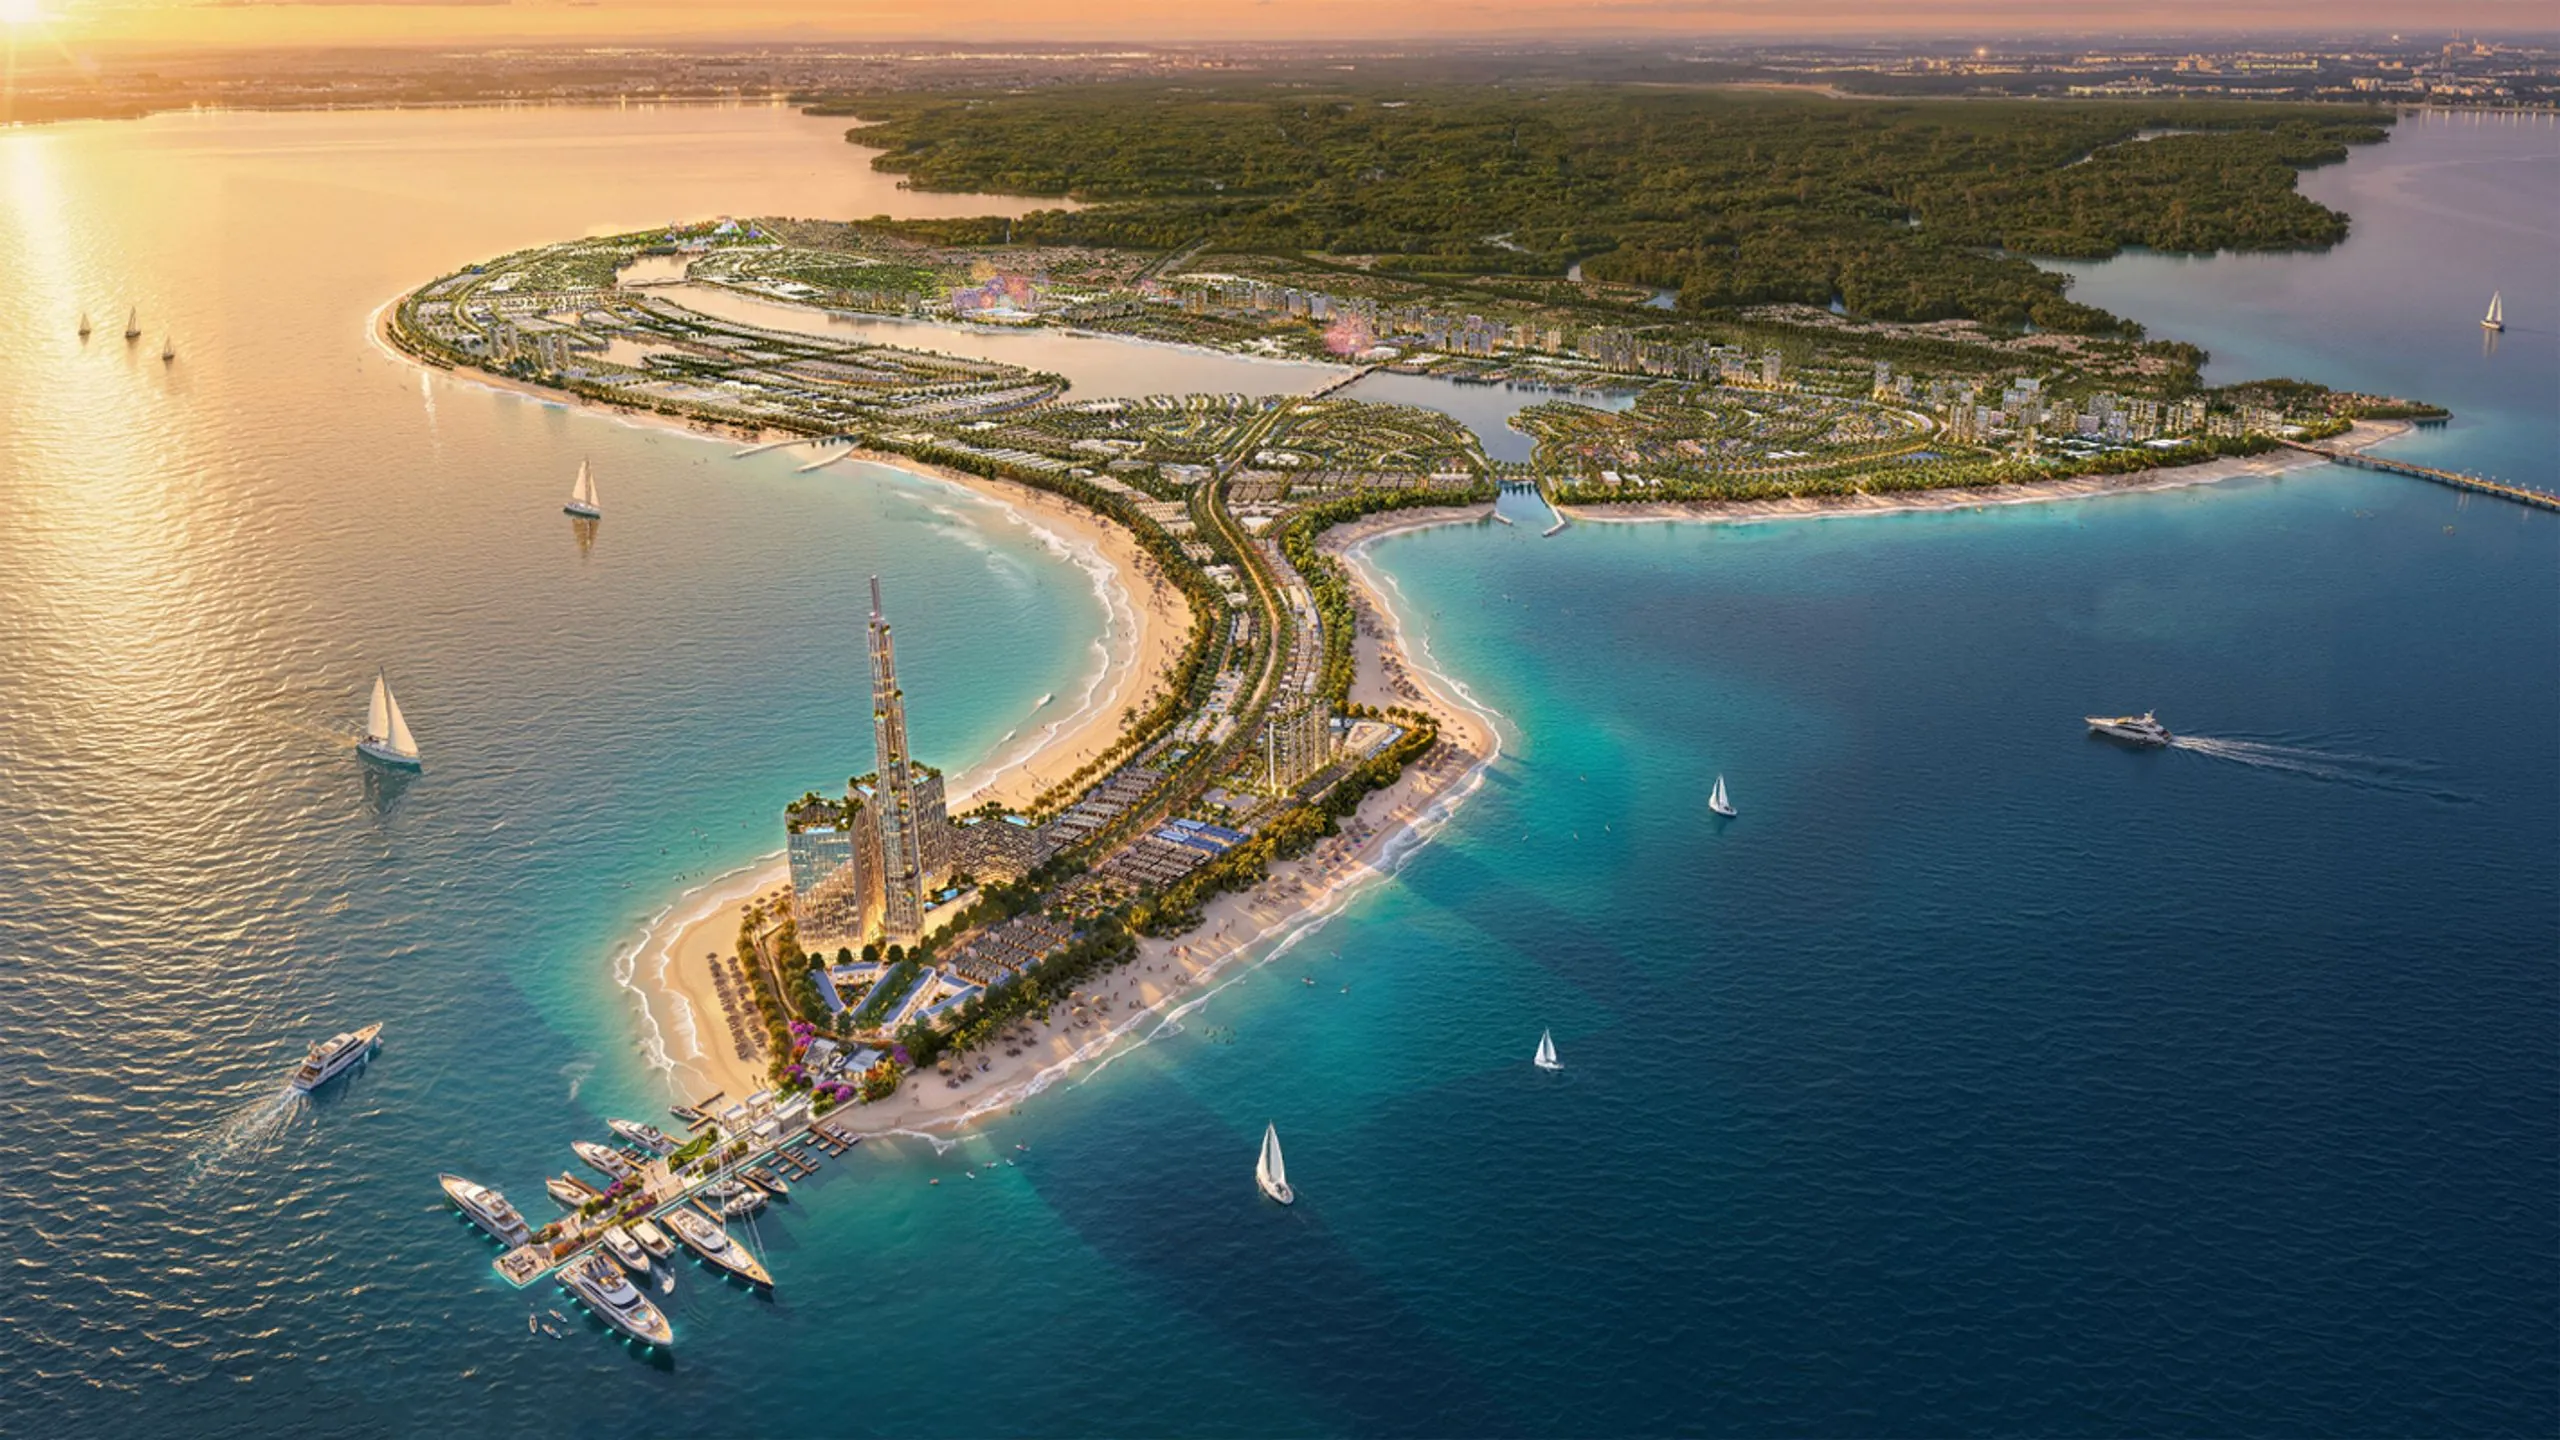
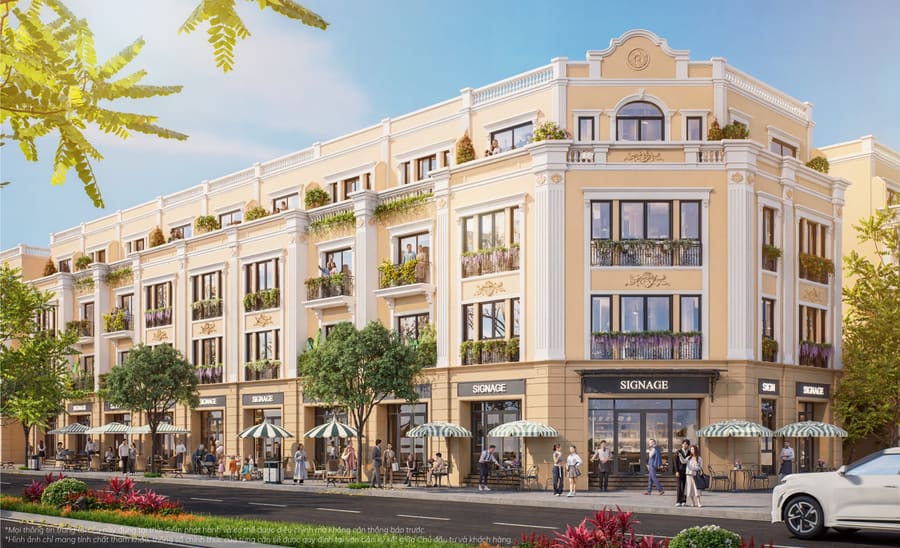
Chính sách bán hàng tháng 10/2026 của Vinhomes Green Paradise có phương án vay 70% với lãi suất cố định, giúp người mua chủ động dòng tiền. Theo ví dụ nhà phố Vịnh Tiên giá 11,9 tỷ đồng, khoản vay 8,33 tỷ đồng lãi 7,5%/năm được đặt cạnh lãi gửi tiết kiệm để so sánh chi phí vay.
Phương án vay 70% cố định lãi suất hoạt động ra sao?
Theo chính sách, người mua đã có sẵn tiền vẫn có thể chọn vay 70% và cố định lãi suất. Phần tiền không dùng để thanh toán ngay được gửi tiết kiệm, nhằm để lãi gửi giảm bớt chi phí vay, thậm chí bù hết chi phí vay hằng tháng.
Ví dụ với căn nhà phố 11,9 tỷ đồng ở phân khu Vịnh Tiên
Ví dụ được chọn là một căn nhà phố giá 11,9 tỷ đồng tại phân khu Vịnh Tiên của Vinhomes Green Paradise, đang mở bán. Người mua đã có sẵn 11,9 tỷ đồng nhưng không nhất thiết phải trả thẳng toàn bộ, vì chiết khấu thanh toán nhanh chỉ khoảng 4%. Thay vào đó, người mua có thể vay 70% từ ngân hàng, tức 8,33 tỷ đồng, và ký gói hỗ trợ lãi suất cố định. Số tiền 8,33 tỷ đồng lẽ ra phải trả ngay được gửi tiết kiệm. Ngân hàng tính lãi trên khoản vay, đồng thời sổ tiết kiệm cũng sinh lãi, và hai khoản lãi được đặt cạnh nhau để so sánh.
Gói cố định 36 tháng: lãi vay và lãi gửi chênh lệch bao nhiêu?
Các giả định của ví dụ gồm:
- Số tiền vay: 8,33 tỷ đồng.
- Lãi vay cố định 7,5%/năm.
- Lãi gửi tiết kiệm 7,5%/năm, mức trung bình dùng để minh họa; người mua có thể thương lượng với ngân hàng để có mức cao hơn.
- Cách trả: chỉ đóng lãi theo tháng, gốc trả khi đáo hạn.
Với các giả định này, người vay phải trả khoảng 52,06 triệu đồng tiền lãi mỗi tháng. Sổ tiết kiệm 8,33 tỷ đồng với lãi suất 7,5%/năm sau 3 năm nhận khoảng 1,874 tỷ đồng nếu ngân hàng trả lãi cuối kỳ. Tổng lãi vay trong 3 năm cũng là 1,874 tỷ đồng, nên hai khoản lãi gần như bằng nhau.
Người vay vẫn cần khoảng 52 triệu đồng mỗi tháng từ nguồn thu khác để trả lãi. Khi hết 3 năm, sổ tiết kiệm có thể dùng để tất toán khoản vay. Nếu ngân hàng cho nhập lãi vào gốc hằng năm (tính lãi kép), số tiền nhận về khoảng 2,018 tỷ đồng, cao hơn lãi vay khoảng 144 triệu đồng.
Gói vay 18, 24, 30 tháng so với gói 36 tháng ra sao?
Với gói cố định 18, 24 hoặc 30 tháng, lãi vay thấp hơn gói 36 tháng, trong khi lãi gửi tiết kiệm vẫn giữ ở 7,5%/năm. Các mức được so sánh như sau:
- Gói 18 tháng, lãi vay 3%/năm: lãi phải trả khoảng 374,9 triệu đồng, lãi tiết kiệm khoảng 937,1 triệu đồng, chênh lệch +562,3 triệu đồng.
- Gói 24 tháng, lãi vay 4,5%/năm: lãi phải trả khoảng 749,7 triệu đồng, lãi tiết kiệm khoảng 1.249,5 triệu đồng, chênh lệch +499,8 triệu đồng.
- Gói 30 tháng, lãi vay 6%/năm: lãi phải trả khoảng 1.249,5 triệu đồng, lãi tiết kiệm khoảng 1.561,9 triệu đồng, chênh lệch +312,4 triệu đồng.
Ở gói 18 tháng, lãi tiết kiệm vượt lãi vay gần 562 triệu đồng, do lãi vay các gói ngắn chỉ 3% hoặc 4,5% trong khi lãi gửi ở mức 7,5%.
Lãi gửi 8% hoặc 8,5% thì chênh lệch thay đổi thế nào?
Không phải ngân hàng nào cũng áp dụng lãi gửi 7,5%/năm. Nếu thương lượng được mức cao hơn, chênh lệch sẽ rộng thêm. Số liệu theo lãi gửi 7,5%, 8,0% và 8,5% như sau, đơn vị triệu đồng:
- Gói 18 tháng (vay 3%/năm): +562, +625, +687.
- Gói 24 tháng (vay 4,5%/năm): +500, +583, +666.
- Gói 30 tháng (vay 6%/năm): +312, +417, +521.
- Gói 36 tháng (vay 7,5%/năm): 0, +125, +250.
Mỗi lần lãi gửi tăng thêm 0,5%, chênh lệch lại cao thêm một ít.
Dòng tiền hằng tháng và rủi ro rút tiền trước hạn
Phương án này đòi hỏi dòng tiền ổn định. Mỗi tháng, người vay phải có nguồn thu khác để trả khoảng 52 triệu đồng tiền lãi như ví dụ trên, còn sổ tiết kiệm được giữ nguyên đến ngày đáo hạn.
Nếu rút tiền trước kỳ hạn, ngân hàng thường chỉ tính lãi không kỳ hạn, thấp hơn đáng kể, và khi đó chênh lệch với lãi vay không còn có lợi. Tuy vậy, việc giữ một khoản tiền lớn trong tay có thể đóng vai trò lớp bảo hiểm tài chính, để ứng phó khẩn cấp hoặc tận dụng cơ hội đầu tư khác. Theo ví dụ, ngân hàng không thu phí trả nợ trước hạn nên người vay có thể tất toán vào bất kỳ thời điểm nào.
Cần xác nhận gì trước khi ký hợp đồng vay?
- Lãi suất tiền gửi thực tế: các số liệu được tính với lãi gửi 7,5%/năm. Mỗi ngân hàng có thể đưa ra mức khác nhau với khoản tiền lớn như vậy.
- Phương thức trả nợ: ví dụ tính theo hình thức chỉ trả lãi hằng tháng. Nếu ngân hàng yêu cầu trả cả gốc lẫn lãi, dòng tiền hằng tháng sẽ cao hơn nhiều và kế hoạch có thể thay đổi hoàn toàn.
- Cách giải ngân: ngân hàng thường giải ngân theo tiến độ thanh toán thay vì một lần, nên lãi vay thực tế có thể thấp hơn các con số ước tính.
- Lãi suất thả nổi sau kỳ cố định: nếu chưa tất toán khi hết kỳ cố định (3 năm, hoặc lâu hơn tùy gói vay), phần vay còn lại chuyển sang lãi thả nổi, có thể cao hơn mức cố định ban đầu.
Các con số trên là kịch bản minh họa, không phải cam kết lợi nhuận. Chính sách có thể thay đổi theo từng thời điểm; người mua nên đối chiếu văn bản chính thức của chủ đầu tư.
Mỗi gia đình có kế hoạch tài chính riêng, vì vậy Quý khách nên đối chiếu văn bản chính thức của chủ đầu tư và xem chính sách bán hàng đang áp dụng của dự án để chọn phương án phù hợp nhất.